Investire in Oro per la Pensione: Quanta Quota del Portafoglio Destinare ai Metalli Preziosi
In sintesi
Investire in oro fisico per la pensione significa destinare una quota strutturale del proprio portafoglio — tipicamente tra il 5% e il 15% — a lingotti o monete da investimento certificati LBMA, strumenti che offrono protezione comprovata contro l’inflazione e la volatilità dei mercati finanziari. Secondo il World Gold Council (Gold Demand Trends Q1 2026), le banche centrali hanno acquistato 244 tonnellate d’oro nel solo primo trimestre del 2026, superando la media quinquennale e confermando la fiducia istituzionale nel metallo giallo come riserva di valore. Con la quotazione dell’oro attestata intorno a 123–124 euro al grammo a giugno 2026, pianificare una strategia di accumulo a lungo termine è un’azione concreta che ogni risparmiatore può iniziare oggi.
Perché l’oro fisico appartiene a un piano pensionistico
Noi di Costanzo Gold Traders lavoriamo quotidianamente con investitori che condividono la stessa preoccupazione: come proteggere il capitale accumulato nel corso della vita lavorativa dall’inflazione e dalla volatilità dei mercati. L’oro fisico risponde esattamente a questa esigenza e, per chi investe con un orizzonte di 10–20 anni, rappresenta uno strumento di riserva di primaria importanza.
A differenza delle azioni o delle obbligazioni, l’oro fisico non ha rischio di controparte: il lingotto o la moneta che Lei detiene non dipende dalla solvibilità di una banca, di uno Stato o di un emittente privato. Questa caratteristica diventa particolarmente preziosa nella fase di accumulazione previdenziale, quando l’obiettivo principale non è la crescita speculativa, ma la conservazione del potere d’acquisto nel tempo.
Il comportamento delle banche centrali è il segnale più eloquente. Come documentato dal World Gold Council nel rapporto sul primo trimestre 2026, gli acquisti netti degli istituti centrali hanno raggiunto 244 tonnellate, spinti dalla necessità di diversificare le riserve al di fuori delle valute fiat in un contesto di incertezza geopolitica ed economica elevata. L’investitore privato può applicare lo stesso principio su scala ridotta: inserire oro nel portafoglio pensionistico significa ridurre la correlazione con gli altri asset e costruire una riserva che mantiene valore nel tempo.
Quanta percentuale del portafoglio destinare all’oro per la pensione
La letteratura finanziaria internazionale e la prassi dei gestori patrimoniali convergono su alcune indicazioni di riferimento, applicabili anche all’investitore italiano che pianifica la propria pensione:
- Profilo conservativo (orizzonte 15–20 anni): 5–10% del portafoglio totale. È la fascia minima raccomandata per una copertura anti-inflattiva di base, senza stravolgere la struttura complessiva del portafoglio.
- Profilo moderato: 10–15%. Questa allocazione offre una protezione più robusta contro la svalutazione valutaria e le crisi sistemiche, mantenendo una componente di crescita attraverso azionario e obbligazionario.
- Profilo orientato alla preservazione del capitale: 15–20%. Il Chief Investment Officer di Morgan Stanley ha sostenuto pubblicamente un’allocazione 60/20/20 — 60% azioni, 20% obbligazioni, 20% oro — posizionando l’oro come componente strutturale anziché semplice elemento difensivo periferico.
Come spiega Stefano Costanzo, titolare di Costanzo Gold Traders: «Per chi si avvicina alla pensione, la domanda non è se includere oro fisico, ma quale formato scegliere e come costruire la posizione nel tempo attraverso acquisti graduali e pianificati.»
L’oro non è un motore di crescita, ma un stabilizzatore del portafoglio: il suo compito è compensare la volatilità degli altri asset, non generare reddito ordinario. Chi lo inserisce con questa consapevolezza ne trae il massimo beneficio nel lungo periodo.
Quali prodotti scegliere per un investimento orientato alla pensione
Per chi investe in oro con orizzonte previdenziale, la scelta del prodotto fisico incide sul costo totale e sulla liquidabilità futura. Per una guida completa ai prodotti disponibili, La invitiamo a consultare la nostra sezione dedicata all’oro da investimento fisico, con schede tecniche e prezzi aggiornati.
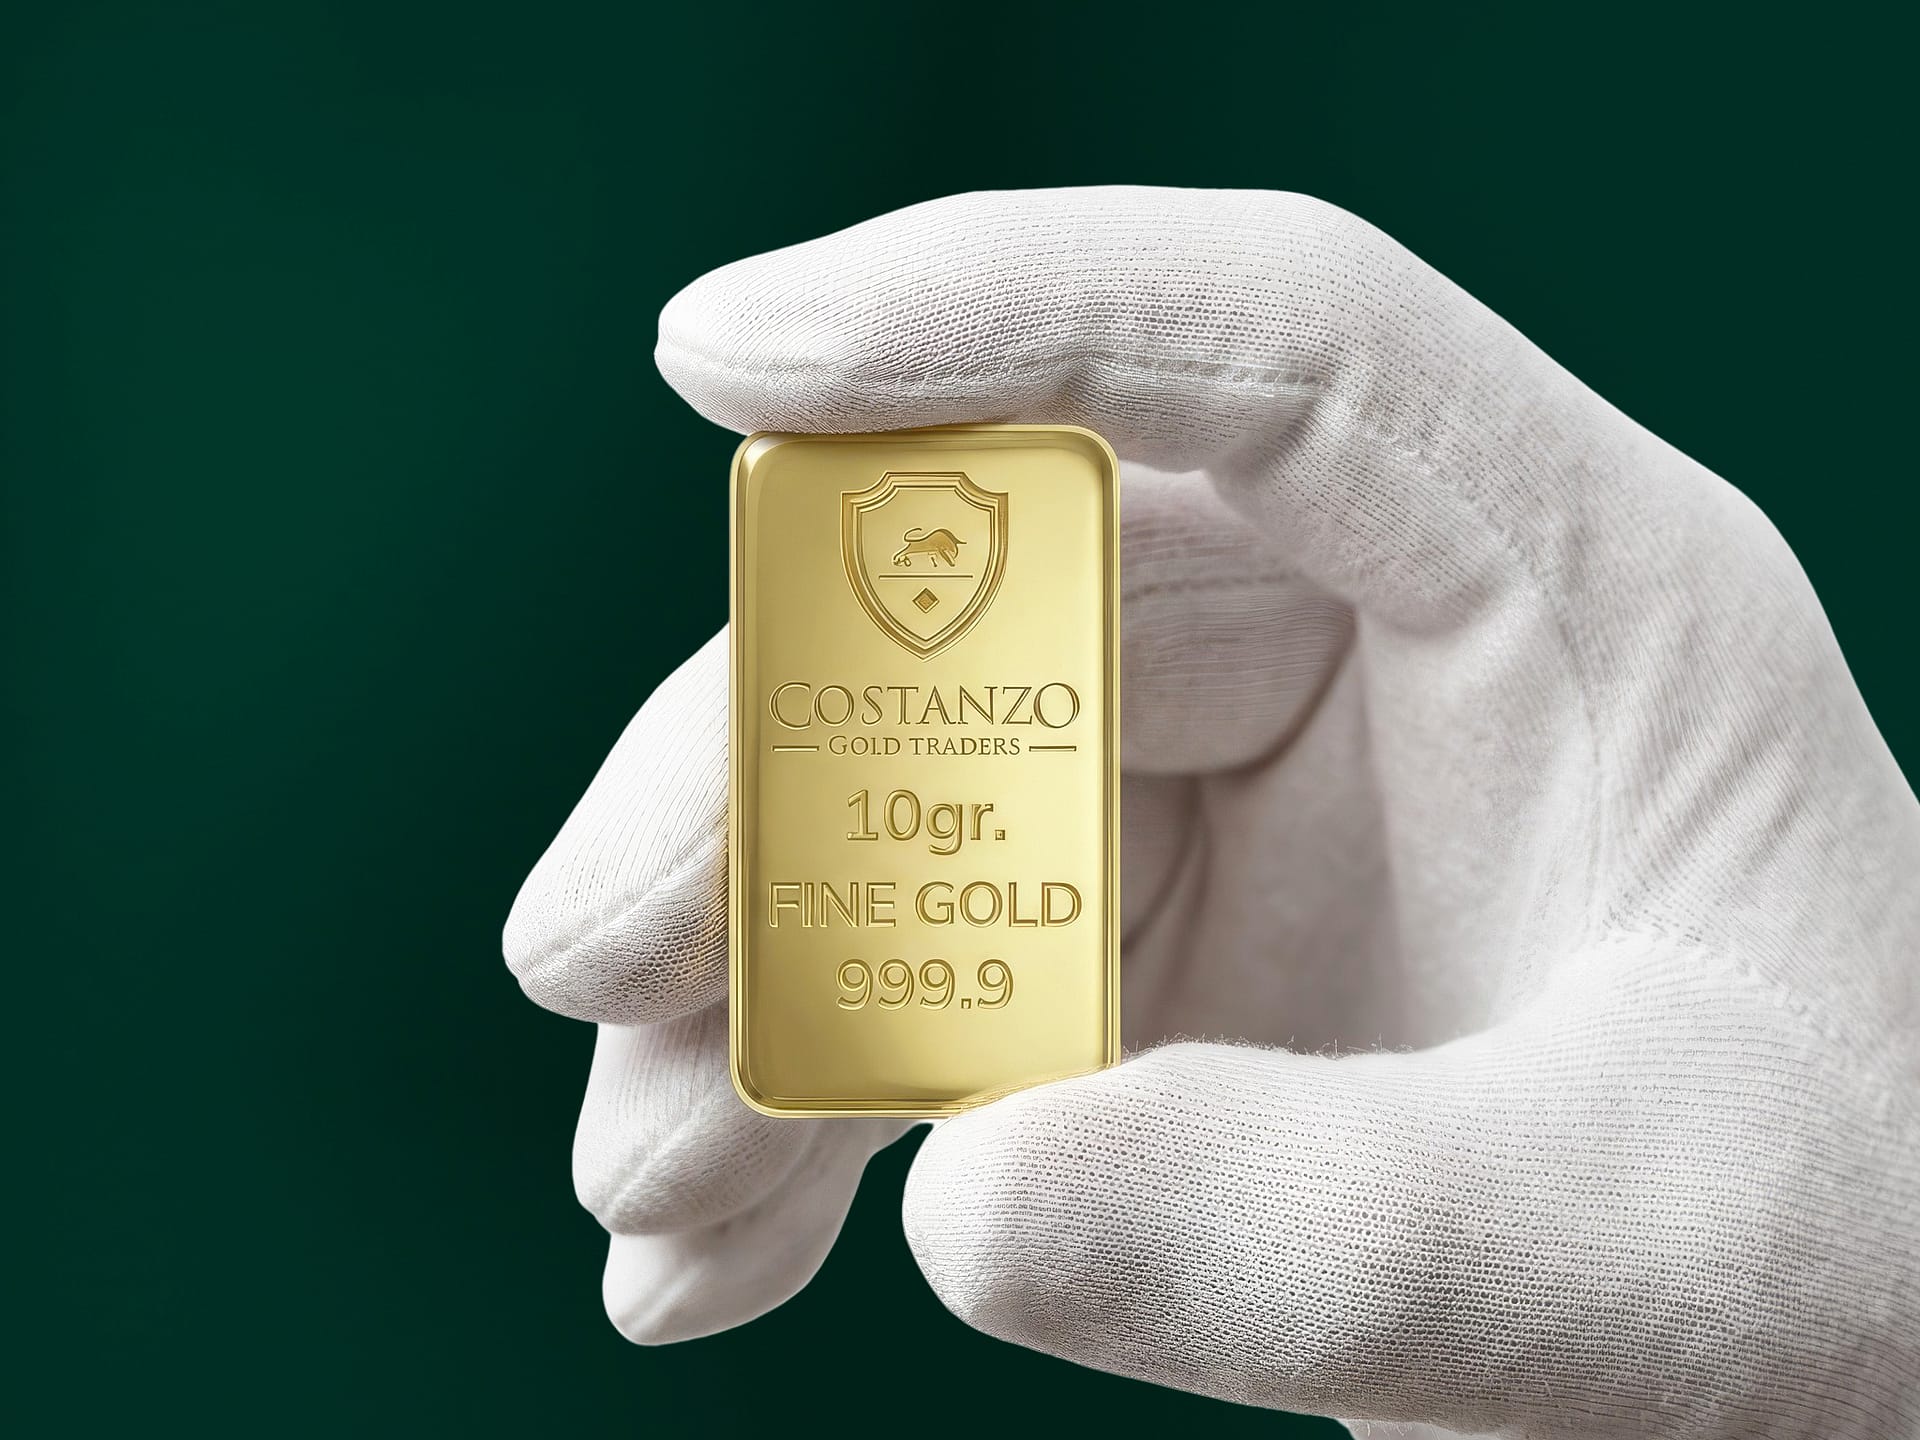
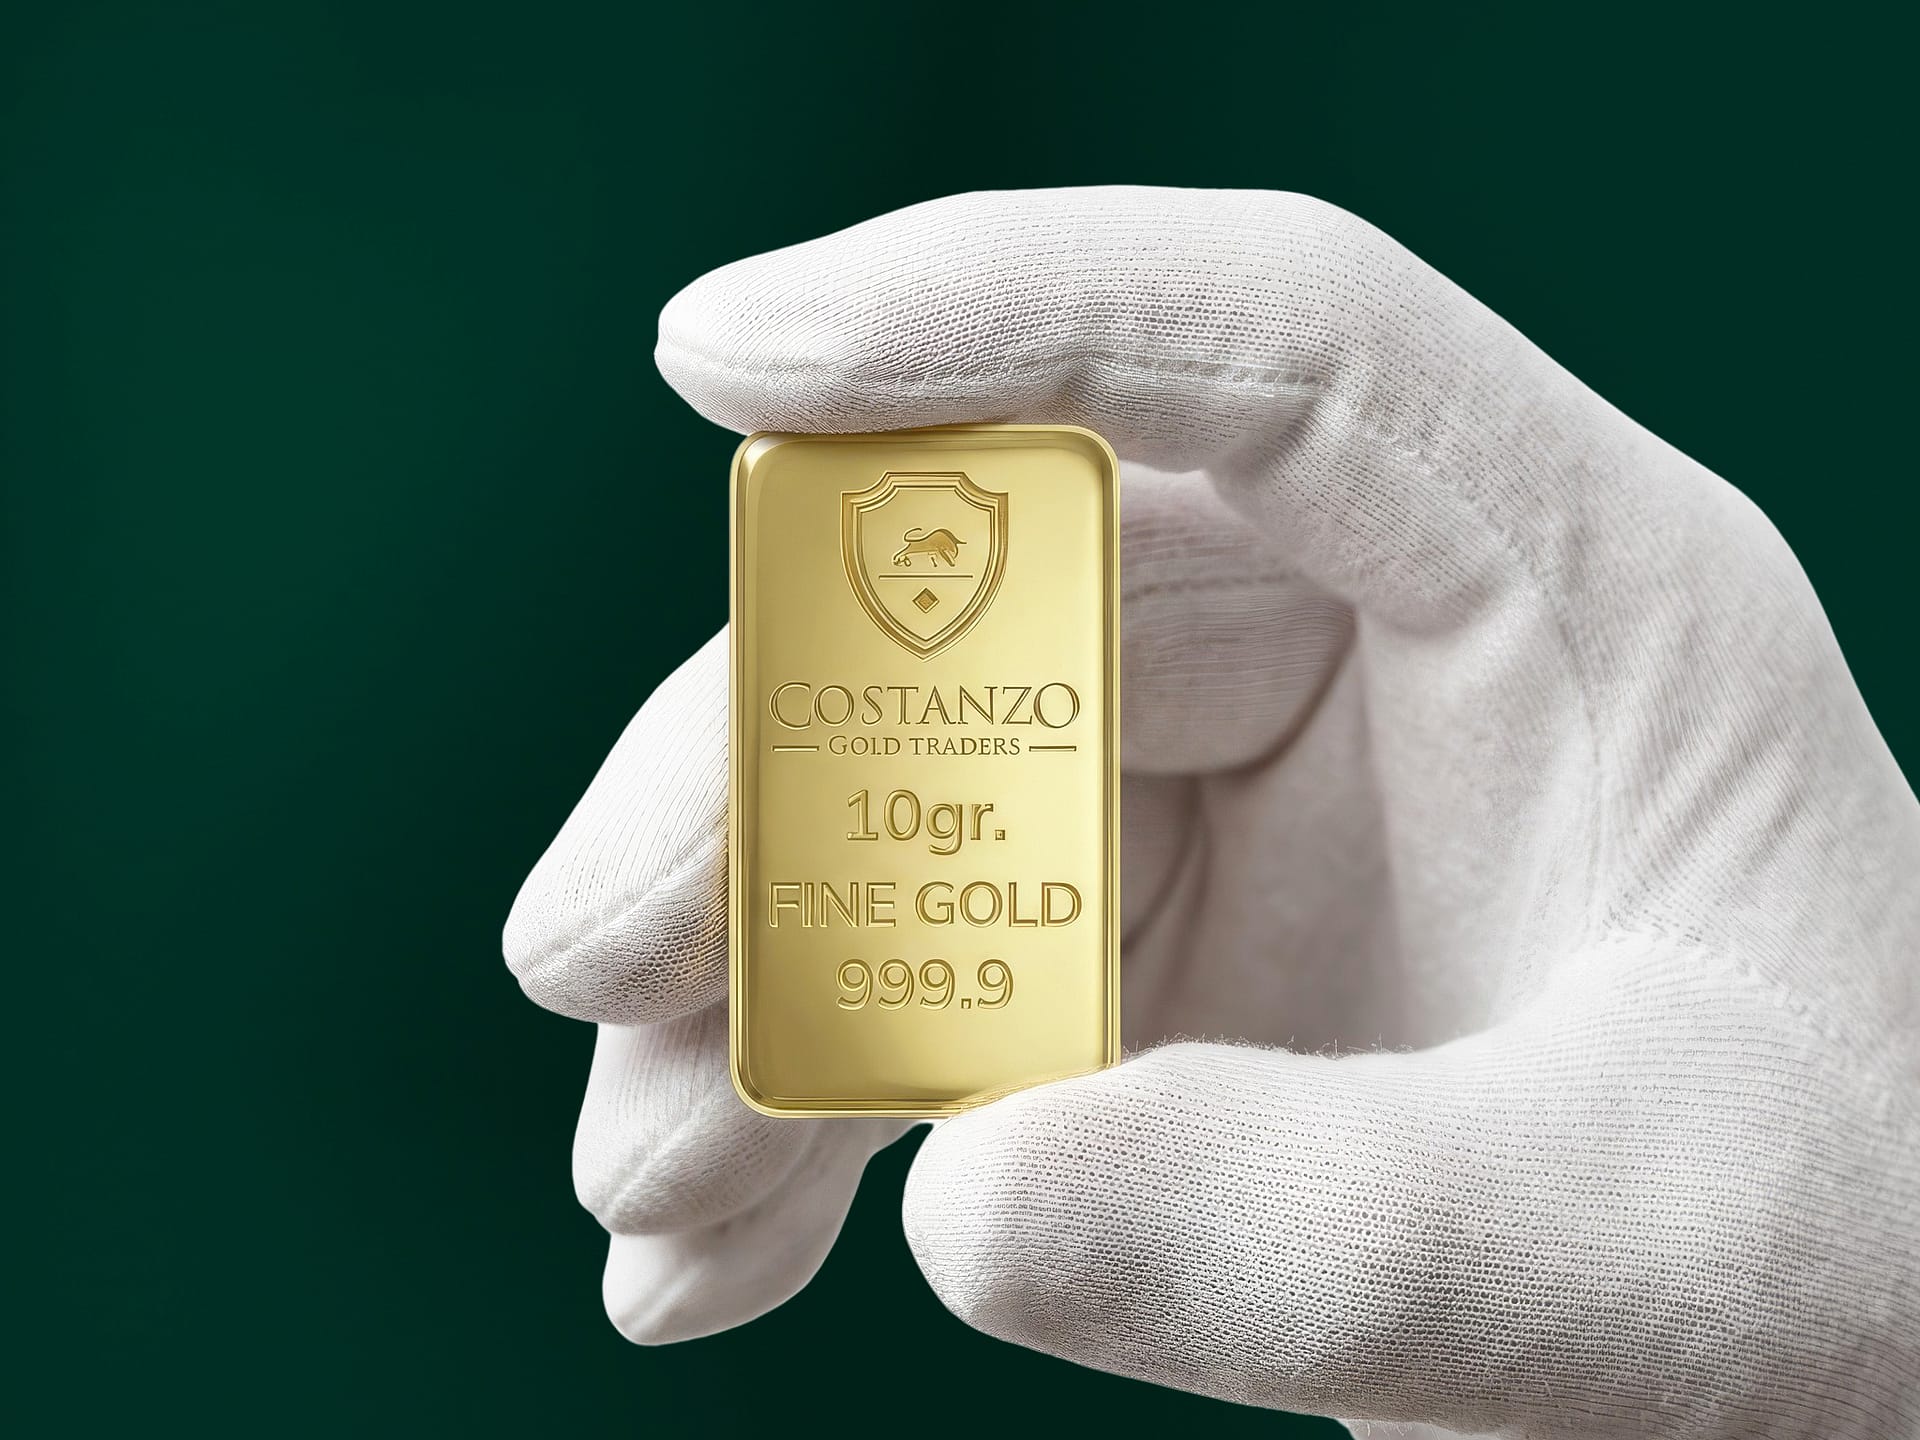
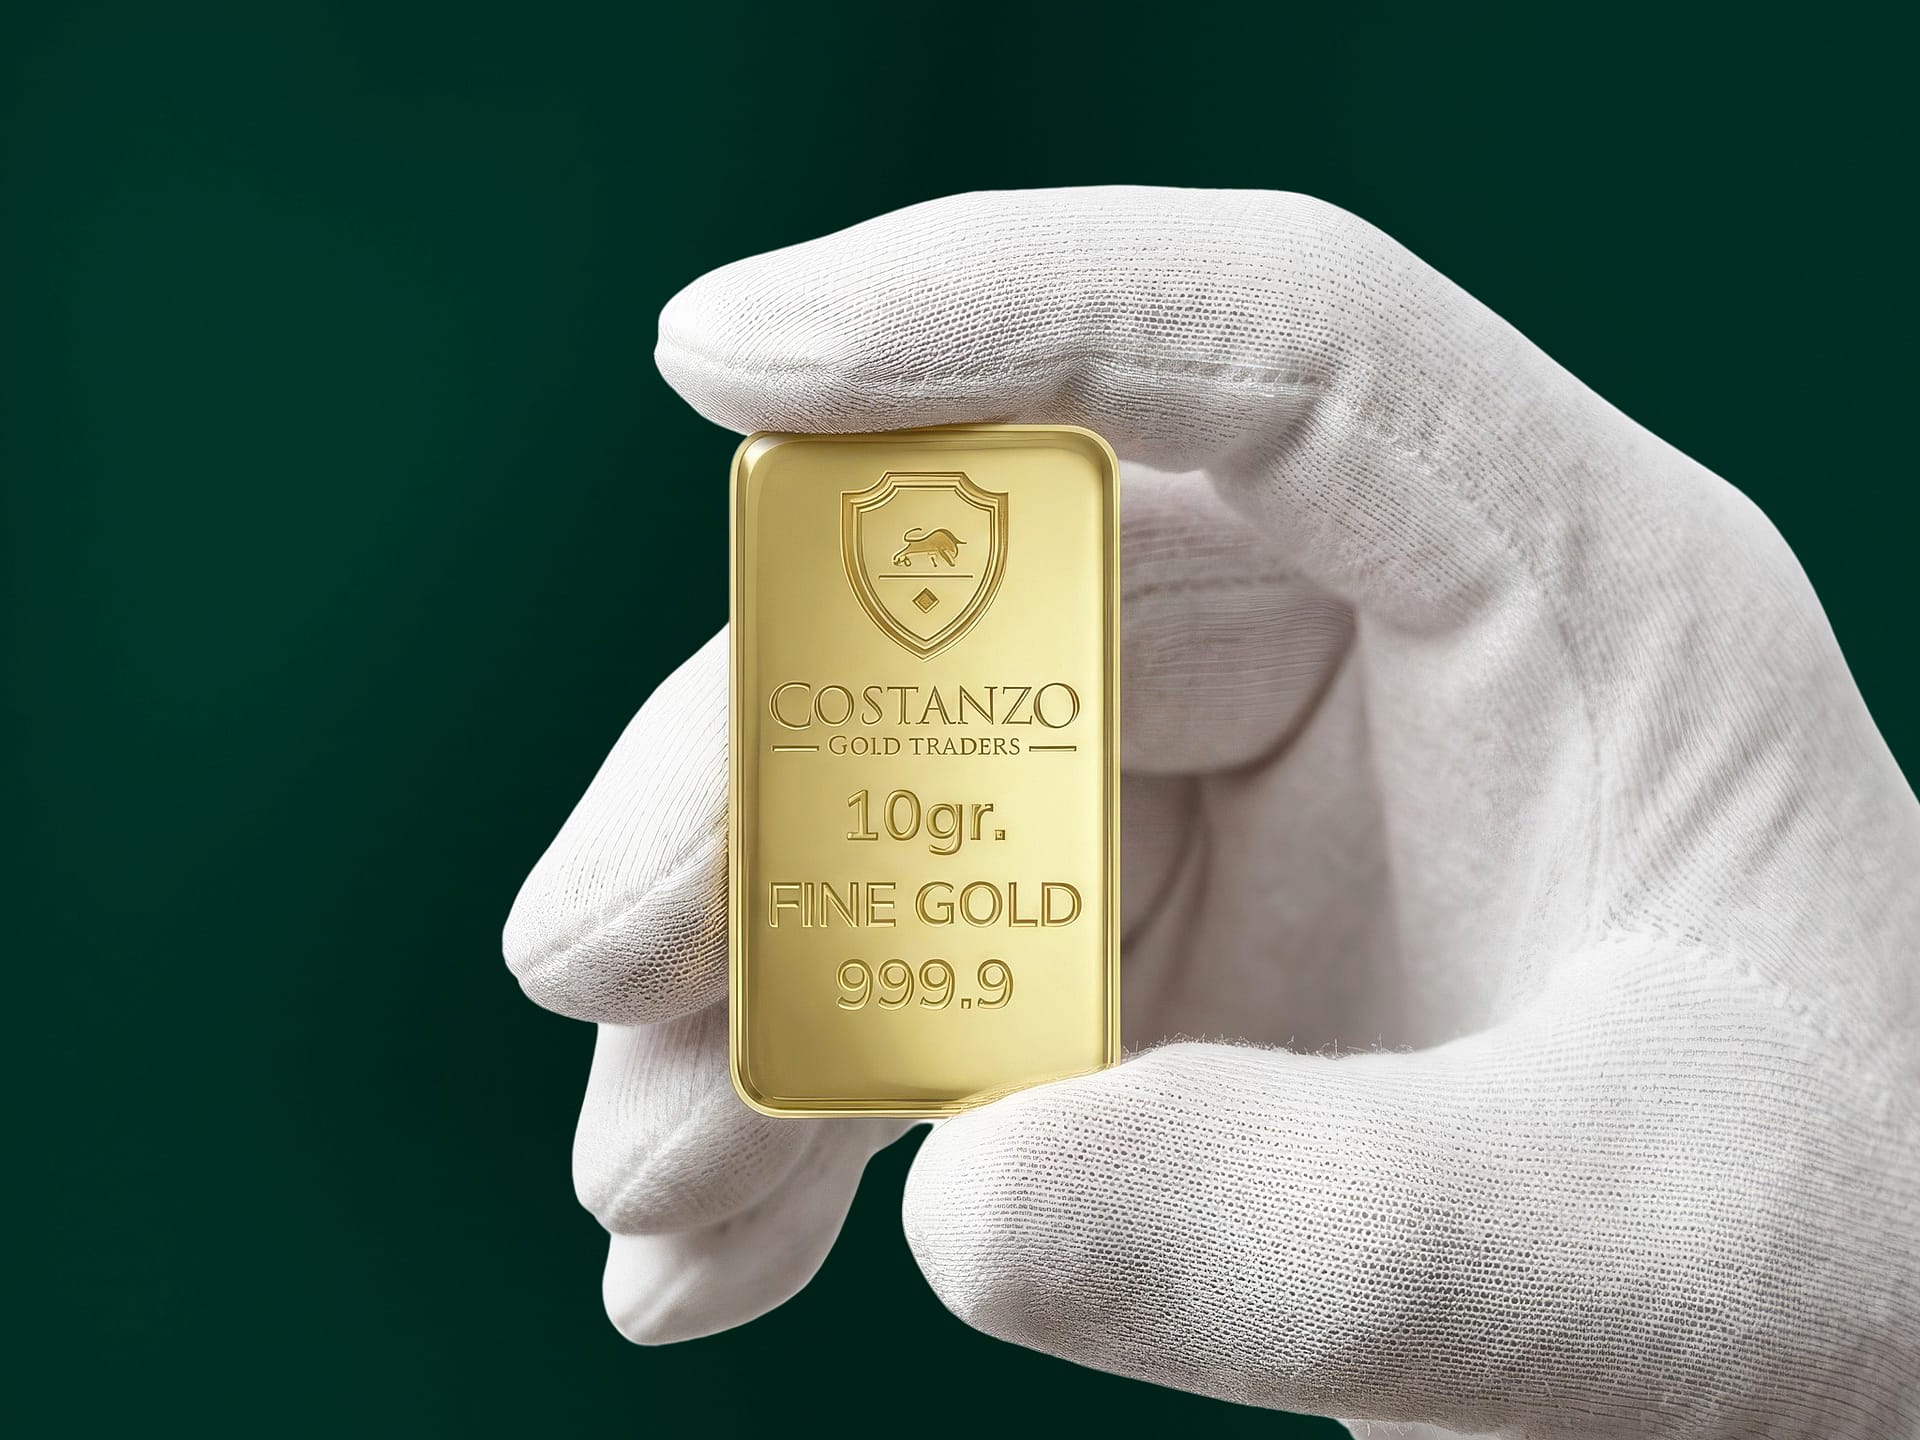
Lingotti LBMA: i lingotti d’oro certificati LBMA commercializzati da Costanzo Gold Traders hanno purezza minima 999,9/1000 e sono disponibili in pezzature da 2 grammi fino a 1 chilogrammo. Per chi costruisce una posizione pensionistica in modo progressivo, le pezzature da 50g, 100g e 250g rappresentano il miglior compromesso tra costo unitario ridotto — il premio sullo spot decresce all’aumentare del peso — e flessibilità nella liquidazione parziale nel corso degli anni.
Monete da investimento: la Sterlina britannica, il Krugerrand sudafricano e il Marengo italiano sono le monete da investimento più apprezzate dalla nostra clientela. Rispetto ai lingotti, le monete prevedono un premio leggermente più elevato sullo spot, ma garantiscono una granularità superiore: è più semplice liquidare cinque Sterline d’oro nel corso di un anno che cedere un lingotto da 100 grammi in un’unica soluzione, con il rischio di incorrere in un momento di mercato sfavorevole.
La scelta dipende dal capitale disponibile, dalla frequenza degli acquisti e dalla strategia di uscita durante la fase di pensionamento. Noi di Costanzo Gold Traders siamo a disposizione per orientare Lei verso il prodotto più adatto al Suo profilo e ai Suoi obiettivi di lungo periodo.
Il quadro fiscale: Legge 7/2000, IVA esente e tassazione delle plusvalenze
L’acquisto di oro fisico da investimento in Italia è regolato dalla Legge 7 del 17 gennaio 2000, che recepisce la Direttiva europea 98/80/CE e introduce vantaggi fiscali significativi per chi investe in oro fisico:
- IVA esente: i lingotti con purezza minima 995/1000 e le monete coniate dopo il 1800 con purezza minima 900/1000 sono esenti da IVA, come confermato dall’Agenzia delle Entrate (Risposta n. 897/2021). Il prezzo di acquisto è già netto: nessun aggravio del 22% che si applica agli altri beni di consumo.
- Plusvalenze al 26%: in caso di rivendita, la plusvalenza — differenza tra prezzo di vendita e prezzo di acquisto documentato — è soggetta a imposta sostitutiva del 26%. Senza documentazione d’acquisto, l’imposta si applica sull’intero valore di mercato al momento della vendita.
- Soglia antiriciclaggio: le operazioni pari o superiori a €12.500 devono essere comunicate all’UIF (Unità di Informazione Finanziaria della Banca d’Italia).
- Successione: l’oro fisico rientra nell’asse ereditario con aliquote dal 4% all’8% secondo il grado di parentela con il beneficiario.
Conservare ogni fattura di acquisto per l’intera durata del periodo di detenzione è fondamentale: è l’unico strumento che consente di pagare la giusta imposta sulla sola plusvalenza reale, e non sull’intero valore del metallo al momento della cessione.
Perché acquistare oro da un operatore OAM iscritto
In Italia, chi commercia professionalmente in oro da investimento deve essere iscritto all’OAM (Organismo Agenti e Mediatori) come Operatore Professionale in Oro. Costanzo Gold Traders è iscritto all’OAM come operatore professionale in oro, garantendo ai propri clienti piena conformità normativa, tracciabilità delle transazioni e la certezza che ogni prodotto sia accompagnato dalla documentazione fiscale corretta per future dichiarazioni.
Acquistare da un soggetto non registrato espone a rischi concreti: l’assenza di documentazione ufficiale impedisce di dimostrare il prezzo pagato e costringe — in caso di futura rivendita — a versare il 26% sull’intero valore di mercato, anziché sulla sola plusvalenza. Un acquisto sbagliato oggi può compromettere significativamente il rendimento netto di un investimento pensionistico costruito in anni di sacrifici. Per saperne di più sulla nostra storia e sulle nostre credenziali, La invitiamo a visitare la pagina chi siamo.
Domande frequenti
Quanta percentuale del portafoglio pensionistico dovrei destinare all’oro fisico?
La fascia raccomandata dalla maggior parte dei gestori patrimoniali internazionali è compresa tra il 5% e il 15% del portafoglio totale. Un’allocazione del 10% è spesso indicata come punto di equilibrio per chi ha un orizzonte pensionistico di 10–15 anni e desidera protezione strutturale dall’inflazione senza rinunciare alle componenti di crescita.
È meglio acquistare lingotti o monete d’oro per la pensione?
Entrambi sono esenti da IVA ai sensi della Legge 7/2000. I lingotti LBMA offrono il premio più basso sullo spot e sono ideali per importi rilevanti; le monete da investimento come la Sterlina o il Krugerrand garantiscono maggiore granularità e si prestano meglio a liquidazioni parziali progressive durante la fase di pensionamento.
Come si calcolano le imposte sulla plusvalenza dell’oro fisico in Italia?
La plusvalenza — differenza tra prezzo di vendita e prezzo d’acquisto documentato — è soggetta a imposta sostitutiva del 26%. In assenza di documentazione, l’imposta si applica sull’intero prezzo di vendita. Per questo è essenziale conservare ogni fattura di acquisto per tutta la durata del periodo di detenzione del metallo.